【从“人付钱”到“机器付钱”】
提到“AI支付”,很多人第一反应是刷脸支付、指纹支付这些炫酷的交互方式。但真正的AI支付,远不止是支付体验的升级,而是一场支付发起方的根本性变革——过去,支付指令来自一个企业或一个自然人;未来,支付指令可能来自一个AI智能体,一个替你比价、下单、付款的“数字管家”。
这听起来像是科幻电影里的情节,但2025年的一系列行业动作表明,它已经真实地来到我们身边。Google、Visa、Mastercard、Stripe、支付宝等巨头纷纷推出面向智能体的支付协议,试图在“机器客户”时代抢占先机。这场变革不仅关乎支付行业本身,更将深刻影响我们日常的办公与商业效率——当AI能自主完成采购、报销、对账等流程,人类才能真正从重复性事务中解放出来。
【窗口期:规则正在被重新书写】
目前,AI支付正处于一个极其特殊的阶段——不是技术成熟度的窗口,而是规则制定的窗口。过去的支付信任体系建立在“你是谁”的基础上,通过身份验证、信用评分来确认一个主体的可靠性。但AI智能体没有身份证,没有生物特征,甚至没有固定的行为模式。它可能今天替A公司下单,明天又为B个人服务。
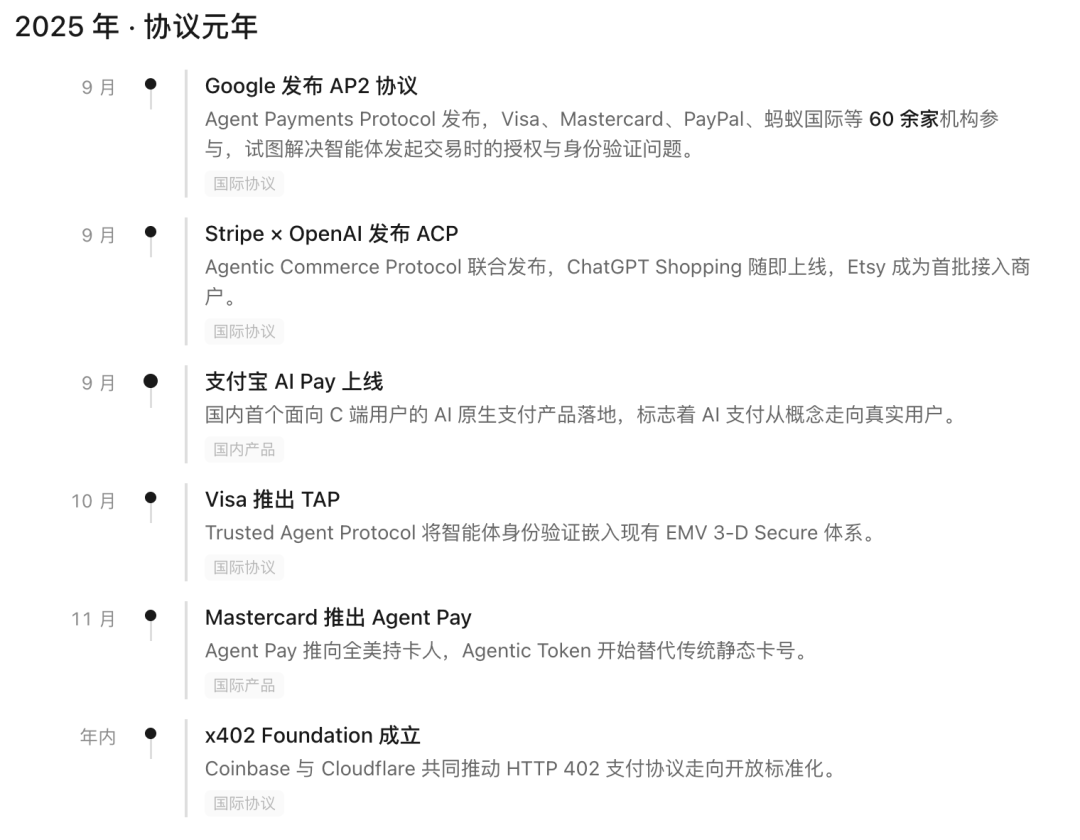
因此,如何让一个商户信任一个AI代理?如何界定AI代理行为背后的法律责任?如何确保AI代理不会滥用支付权限?这些问题都没有现成答案。2025年之所以被称为“AI支付元年”,正是因为各大机构开始密集发布协议框架——Google的AP2、Stripe与OpenAI的ACP、Visa的TAP——它们本质上都是在尝试回答“机器客户如何获得信任”这一核心命题。
谁能在这一阶段主导协议标准,谁就能在未来商业周期中占据关键节点。这就像早期互联网时代TCP/IP协议的确立,技术本身或许不复杂,但标准之争决定了生态话语权。
【对办公自动化的真实影响】
或许有人会问:AI支付离我的日常工作有多远?事实上,它比想象中更近。设想一个典型的采购场景:过去,你需要登录供应商平台、手动下单、提交审批、等待财务付款。而现在,一个企业级AI助手可以自动根据库存和预算生成采购申请,通过审批后直接调用企业支付账户完成交易,并自动生成对账凭证。整个流程中,人类只需设定规则和例外处理策略。
这正是AI支付与办公自动化融合的典型场景。当支付环节被智能体接管后,企业的财务流程、供应链管理、行政采购都将发生连锁反应。更关键的是,AI支付可以打通不同系统之间的壁垒——ERP、CRM、财务软件——让数据在合规的前提下自由流动。
当然,这并不意味着人类完全退场。相反,人类需要承担更高层次的决策职责:设定预算边界、监控异常交易、处理AI无法判断的模糊场景。AI支付不是取代人类,而是把人类从繁琐的执行层解放出来,让精力聚焦于策略和判断。
【挑战与冷思考】
尽管前景诱人,但AI支付仍面临多重挑战。首先是安全与合规问题。智能体一旦被恶意攻击或植入错误指令,可能引发大量非预期交易。其次是责任归属问题——如果AI代理做出了错误决策,导致企业损失,谁来承担后果?是AI开发者、部署企业,还是支付平台?现行法律体系对此几乎没有明确答案。
此外,信任建立并非一蹴而就。商户需要时间来接受“机器客户”,支付机构需要构建针对智能体的风险评估模型,监管机构则需要制定适应新业态的规则。这注定了AI支付的普及将是一个渐进过程,而非一夜之间的革命。
【结语】
AI支付的窗口期已经打开,它正在为商业世界构建一套面向“机器客户”的信任基础设施。对于办公自动化和效率提升而言,这是一次难得的机遇——当支付不再需要人类逐笔操作,真正的端到端自动化才能成为现实。
但机遇总是与挑战并存。未来的赢家,不仅是技术最先进的玩家,更是那些能在信任、安全、效率之间找到平衡的参与者。作为身处这场变革中的我们,或许应该保持敏锐,既要拥抱AI支付带来的效率革命,也要理性看待其背后的风险与不确定性。毕竟,每一次支付方式的跃迁,都会重新定义商业的边界和可能。